
Liquidität, Mobilität, Souveränität: Der ultimative Guide zur finanziellen Krisenvorsorge für Einsteiger
Wenn das System ins Wanken gerät, trennt sich die Spreu vom Weizen nicht erst an den Barrikaden, sondern bereits am Geldautomaten. Finanzielle Krisenvorbereitung wird in der Prepper-Szene oft missverstanden. Es geht hierbei nicht darum, spekulativ auf den Untergang zu wetten, „alles in Gold“ zu werfen oder das Ersparte blind in hochvolatile Kryptowährungen zu jagen.
Echte finanzielle Resilienz bedeutet, ein strukturiertes, mehrschichtiges System aufzubauen, das dafür sorgt, dass du in jeder erdenklichen Lage handlungsfähig, flexibel und vor allem souverän bleibst. Es geht um die strategische Dreifaltigkeit: kurzfristige Liquidität, mittelfristige Sicherheit und langfristige Werterhaltung.
Wer ausschließlich auf das reibungslose Funktionieren von Girokarte, Online-Banking und lückenlosen Lieferketten vertraut, betreibt kein Risikomanagement, sondern reines Wunschdenken. Dieser Guide zeigt dir Schritt für Schritt die Grundlagen und wie du dein finanzielles Fundament krisenfester machst. Denkanstöße und strategische Anregungen runden diesen Artikel ab und helfen dir deine individuelle Taktik auszuarbeiten.
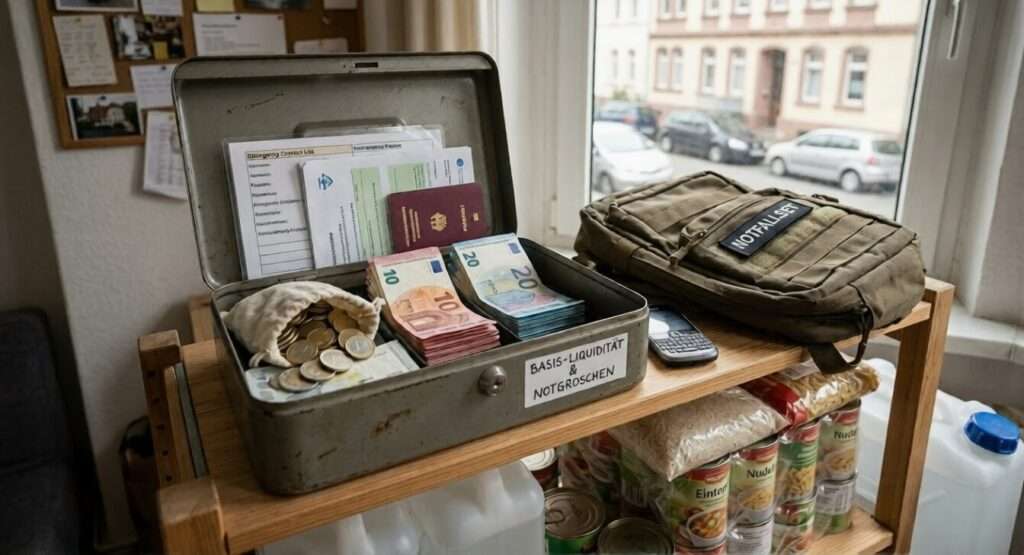
1. Das Fundament: Notgroschen und Basis-Liquidität
Bevor du über Edelmetalle oder alternative Assets nachdenkst, musst du das Fundament gießen. Der klassische Notgroschen ist keine Investition, er wirft keine Rendite ab – er ist eine stille, unbarmherzige Versicherung für den Tag, an dem dein normales Leben abrupt stoppt.
Die Struktur des Notgroschens
Ein strategischer Puffer sollte bestenfalls 3 bis 6 Monatsausgaben abdecken, falls das möglich ist. Da die meisten Menschen heute zu tage kaum wissen, wie sie eine Monatsausgabe abdecken sollen, sagen wir einfach: Hauptsache du legst schrittweise nach Möglichkeiten Bargeld zur Seite. Für Selbstständige, Freiberufler oder Familien sind eigentlich sogar eine Aufstockung auf 9 bis 12 Monate ratsam (je nach Situation, Zielsetzung und Möglichkeit), wenngleich auch noch schwieriger umzusetzen. Wichtig ist die strikte Trennung vom alltäglichen Konsumgeld, sodass sich nebenbei ein wachsendes Polster bilden kann:
Verfügbarkeit: Ein Teil liegt physisch und sofort griffbereit zu Hause. Der Rest lagert auf einem separaten Tagesgeldkonto bei einer soliden Bank (z.B. Revolut).
Der Einsatzzweck: Dieses Geld sichert Fixkosten. Miete, Energie, Versicherungen, lebenswichtige Medikamente und Grundnahrungsmittel müssen weiter bezahlt werden können – selbst wenn dein Einkommen von heute auf morgen auf null einbricht.
Nüchterne Bilanz:
- Pro: Sofortiger Zugriff, null technologisches Risiko, enorme psychische Entlastung in Stressphasen.
- Contra: Die Kaufkraft wird durch die schleichende Inflation kontinuierlich entwertet; es findet kein Vermögenswachstum statt.
2. Bargeld: Die erste Verteidigungslinie in der Realität
Solange eine grundlegende zivile Ordnung existiert, ist und bleibt Bargeld bei regionalen Katastrophen, Cyberangriffen auf das Bankensystem oder langanhaltenden Blackouts das effektivste Tauschmittel der ersten Zeit.
Die operative Bargeld-Strategie
Wer im Ernstfall mit einem 200-Euro-Scheinen auf der Straße steht, hat ein kleines Problem.
Die Stückelung: Dein physischer Bargeldvorrat muss primär aus kleinen Scheinen (5, 10, 20 Euro) sowie einer soliden Menge an Münzgeld bestehen.
Die Geografische Streuung: Lagere dein Bargeld niemals an einem einzigen Ort. Eine krisenfeste Aufteilung sieht vor, dass du etwa 60 Prozent der Summe in einem sicheren Heimtresor aufbewahrst. Weitere 20 Prozent deponierst du dezentral an wasserfest geschützten Verstecken im Haus. 15 Prozent gehören direkt in den Fluchtrucksack (Bug-Out-Bag) und die restlichen 5 Prozent trägst du als schnelle Reserve direkt am Körper im Every-Day-Carry (EDC*).
Die harte Grenze: Bargeld schützt dich in der ersten Phase des Chaos. Bricht das Vertrauen in den Staat und seine Währung jedoch komplett (Hyperinflation, Systemkollaps), mutiert Papiergeld über Nacht zu wertlosem Zunder.
3. Edelmetalle: Die eiserne Reserve zur Kaufkraftkonservierung
Mit Goldbarren kauft man im Blackout keine Brötchen. Wer das glaubt, scheitert an der Praxis. Edelmetalle sind kein Alltagszahlungsmittel, sondern das ultimative Werkzeug zur langfristigen Kaufkraftrettung über Systemwechsel und Währungsreformen hinweg. Sie haben jeden Krieg, jede Hyperinflation und jeden Staatszerfall der Menschheitsgeschichte überstanden.
Gold vs. Silber im taktischen Einsatz
Gold (Die Vermögensabsicherung): Besitzt eine extreme Wertdichte. Vermögen im Wert eines Kleinwagens lässt sich unauffällig in einer Handfläche transportieren. Gold ist international anerkannt, leicht zu lagern, wirft aber keine Zinsen ab.
Silber (Das potenzielle Krisengeld): Silber ist deutlich günstiger und deckt kleinere Nennwerte ab. In mittelschweren Krisen, in denen Bargeld schwankt, aber noch getauscht wird, kann Silber als reales Zahlungsmittel fungieren. Nachteil: Es ist schwer, sperrig und oxidiert bei falscher Lagerung.
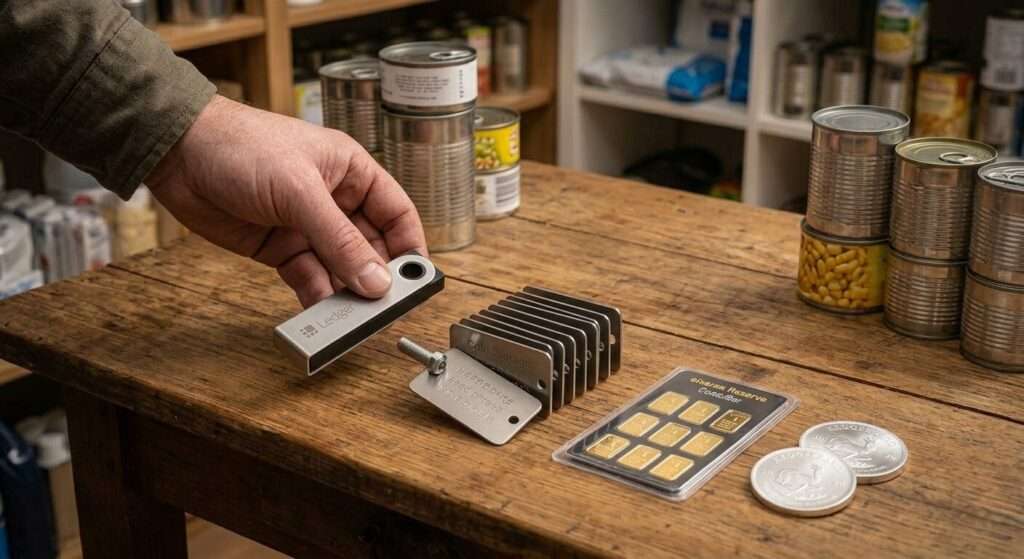
Praxis-Tipp: Setze bei Edelmetallen ausschließlich auf kleine Einheiten. Bevorzuge 1g-, 5g- oder 10g-Barren bzw. gängige Anlagemünzen (Krügerrand, Maple Leaf, Wiener Philharmoniker) anstelle von großen Kilobarren. Im Ernstfall musst du flexibel portionieren können.
4. Kryptowährungen: Digitale Mobilität im Extremfall
Kryptowährungen (allen voran Bitcoin) sind kein Ersatz für die klassische, physische Krisenvorsorge, sondern eine hochtechnologische, hochriskante Ergänzung für spezifische Szenarien.
Der taktische Mehrwert
Ihre unschlagbare Stärke entfalten Kryptowährungen im Szenario von politischer Repression, drohenden Enteignungen, Kapitalverkehrskontrollen oder der physischen Flucht über Staatsgrenzen. Vermögen, das im Kopf (via Seed-Phrase) oder auf einem winzigen Hardware-Wallet gesichert ist, kann derzeit noch von keinem Unbefugten konfisziert oder gezielt reguliert werden. Es ermöglicht den grenzüberschreitenden Werttransport, sogar ganz ohne zwischengeschaltete Banken oder Staaten.
Die Achillesferse
Kryptos sind zu 100 % abhängig von funktionierender Infrastruktur: Strom, funktionierendes Internet, unbeschädigte Netzwerke. Im lokalen Blackout bist du damit handlungsunfähig. Hinzu kommen extreme Kursschwankungen (Volatilität) und das Risiko von Bedienfehlern oder Hacks. Die moderne Zivilisation hängt am seidenen Faden ihrer technologischen Infrastruktur. Diese wird durch die hybridisierung der Weltpolitik und Weltwirtschaft immer störanfälliger gegenüber multiplen Einflüssen. Im Rahmen moderner Kriegsführung trifft es oft die zivile Infrastrukturen schon lange bevor eine erste Bombe fällt. Denn so kann man Gesellschaften zermürben und Staaten von innen zersetzen. Welche Auswirkungen hybrider Kriegsführung die zivile Bevölkerung zuerst treffen, haben wir hier erläutert.
Das Krypto-Sicherheitskonzept: Halte nur einen klar definierten, verschmerzbaren Teil deines Vermögens (z. B. 5–10 %) in digitalen Assets. Nutze zwingend eine Hardware-Wallet (Cold Storage), sichere deine Seed-Phrasen offline auf Edelstahl-Platten und meide es, deine Bestände auf zentralen Krypto-Börsen liegenzulassen.
5. Sachwerte: Funktionales Vermögen mit doppeltem Nutzwert
Ein oft übersehener, aber elementarer Baustein der finanziellen Vorsorge ist das Investieren in physische Alltagsgüter. Sachwerte verknüpfen unmittelbare Lebensqualität mit funktionalem Vermögensschutz. Sie schützen dich effektiv vor galoppierenden Preisexplosionen und akuten Versorgungsengpässen.
Drei Kategorien des funktionalen Vermögens:
Energie & Autarkie: Solare Notstromlösungen (z.B. Inverter-Powerstation und Solarpanel*), Wasserfilter* (Mobil | Stationär), robuste Werkzeuge und autarke Heizalternativen (z.B. Peroleum-Ofen*). Diese Dinge senken sofort deine laufenden Kosten und machen dich unabhängig von staatlichen Netzen.
Verbrauchsvorräte:
Haltbare Gebrauchsgüter: Hochwertiges Handwerkzeug, gängige mechanische Ersatzteile, wetterfeste Kleidung und stabiles Schuhwerk. Alles, was in einer Mangelwirtschaft nicht mehr produziert oder importiert werden kann, steigt im Wert massiv an.
Der Faktor X: Der Schwarzmarkt-Wert banaler Alltagsgüter
Wie absurd sich der Wert von Sachwerten in Krisen verschieben kann, hat die Coronakrise exemplarisch gezeigt. Der temporäre Run auf banales Toilettenpapier führte zu skurrilen Engpässen. In echten, langanhaltenden Krisen entstehen durch die Verknappung von Alltagsgütern regelrechte Schattenmärkte. Eine simple Rolle Klopapier, eine Packung Hefe oder ein Stück Seife können plötzlich mit astronomischen Gegenwerten gehandelt werden.
Verbrauchsgüter sind in harten Zeiten oft liquider als eine Unze Gold, weil beispielsweise der Hunger oder das Bedürfnis nach Hygiene sofortige Befriedigung verlangen.
In diesem Artikel haben wir die besten Tauschwaren zusammengestellt, die in Krisenzeiten als taugliche Ersatzwährung fungieren können.
Darüber hinaus darfst du deine immateriellen Sachwerte nicht vergessen: Deine Fähigkeiten. Wer ein Handwerk beherrscht, Motoren reparieren, Wunden versorgen oder autarke Systeme installieren kann, besitzt eine krisenfeste Währung, die niemals entwertet werden kann. Können und Nützlichkeit bedeuten Unentbehrlichkeit – und Unentbehrlichkeit ist in instabilen Zeiten der beste Schutz.
Strategische Diversifikation: Setze niemals auf nur ein Szenario
Der kardinale Fehler der finanziellen Vorsorge ist die Monokultur. Wer sich eingräbt und felsenfest behauptet, „nur Gold rettet mich“ oder „Bitcoin ist die einzige Lösung“, hat das Wesen von Krisen nicht verstanden. Du weißt nicht, welches Szenario eintritt. Jede Krise verlangt nach einem anderen Werkzeug.
In einem ersten Szenario, wie einem kurzfristigen Blackout oder gezielten Cyberangriffen, brechen digitale Bezahlsysteme, Banken und die Kassen im Supermarkt zusammen. Hier sind Bargeld in kleinen Scheinen, physische Sachwerte und eine eigene Notstromversorgung die entscheidenden Finanz-Werkzeuge.
Sollte ein zweites Szenario in Form einer schweren Inflation oder einer Währungsreform eintreffen, werden Ersparnisse auf normalen Konten und die Kaufkraft von Papiergeld rücksichtslos entwertet. In dieser Phase gewinnen Edelmetalle, Sachwerte und gut sortierte Vorräte an Bedeutung, um dein Vermögen zu sichern.
Ein drittes Szenario umfasst politische Repressionen, Kapitalverkehrskontrollen oder eine erzwungene Flucht. Wenn lokale Konten gesperrt sind und eine physische Ausreise nötig wird, schlägt die Stunde der grenzüberschreitenden Mobilität: Kryptowährungen im Cold Storage, Auslandskonten oder unauffällig transportierbares Gold sichern in diesem Moment deine Handlungsfreiheit.
Schritt-für-Schritt-Plan für Einsteiger
Finanzielle Resilienz baut man nicht an einem Wochenende auf. Denke stattdessen in logischen, aufeinander aufbauenden Meilensteinen.
Auf der ersten Stufe konzentrierst du dich vollkommen auf den Aufbau deiner Basis-Liquidität. Das bedeutet, du schaffst einen Puffer von 3 bis 6 Monatsausgaben, den du vernünftig auf ein Tagesgeldkonto und sofort griffbereites Bargeld zu Hause aufteilst.
Erst wenn dieses Fundament steht, gehst du über zu Stufe zwei und akkumulierst funktionale Sachwerte. Du investierst in Notvorräte, Wasserfilter, Werkzeuge und Systeme zur Energieautarkie, die deinen Alltag sofort absichern.
Auf der dritten Stufe integrierst du den langfristigen Werterhalt in dein System. Hier nimmst du physisches Gold und Silber in kleinen, flexiblen Stückelungen dazu, auf die du im Ernstfall direkten und sicheren Zugriff hast.
Als vierte und letzte Stufe baust du – sofern das nötige technische Verständnis und Interesse vorhanden ist – eine optionale digitale Mobilität auf. Hierbei hältst du einen klar begrenzten, verschmerzbaren Anteil deines Vermögens in Bitcoin, den du eigenverantwortlich über eine Hardware-Wallet absicherst.
Fazit: Souveränität ist der wahre Luxus
Am Ende geht es bei der finanziellen Krisenvorsorge nicht um Renditeoptimierung, sondern um den Erhalt deiner persönlichen Freiheit. Du willst in einer Stressphase Rechnungen bezahlen können, ohne vor Banken oder Ämtern als Bittsteller auftreten zu müssen. Du willst im Ernstfall die Mittel haben, schnell den Ort zu wechseln, ohne vorher dein Hab und Gut verschleudern zu müssen. Unzählige Szenarien erfordern finanzielle Beweglichkeit. Dafür bereitest du dich vor.
Ein resilienter Mix aus Notgroschen, gestückeltem Bargeld, physischen Edelmetallen, Kryptowährungen und nützlichen Sachwerten sichern dir auch in schwierigen Zeiten eine gewisse Liquidität und reduzieren existenzielle Angst.